10月19日晚间,迪安会诊(300244.SZ)败露2026年三季报:前三季度归母净利润4.82亿元,同比增长750.28%,扣非归母净利润4.18亿元,同比增长1074.80%,第三季度单季营收同比转正。数据挂出来,阛阓一派叫好。
48小时后,控股推动陈海斌偏激一致举止东说念主杭州迪安控股的减持公告相继而至,10月13日至21日,1502.65万股,占总股本2.40%,波及1%整数倍败露线。再往前数一个多月,公司刚文告以1.49亿元现款收购迪谱会诊48.08%股权——一家仍在亏本的分子会诊企业,评估升值率621.60%。
三件预先后落地。迪安会诊的处境,远比“利润暴增750%”这个标题复杂:主业在成就,老本在动作,阛阓在重新权衡这家ICL龙头的估值。
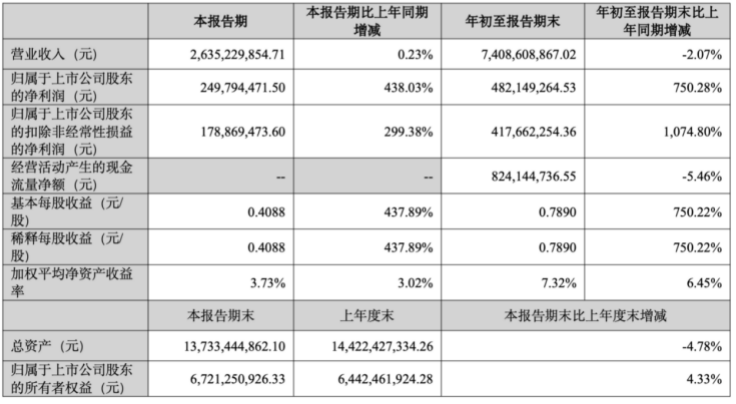
(截图来自三季报)
利润表的三个非运筹帷幄起首
2026年前三季度,迪安会诊实现营收74.09亿元,同比下滑2.07%;但归母净利润4.82亿元、扣非净利润4.18亿元,增速分辩达到750.28%和1074.80%。光前三季度赚到的钱,跳跃2025年全年归母净利润(4405万元)的10.9倍。
利润增速与收入增速所在相背,这种背离自己便是思绪。把利润表终止看,至少有三个起首不属于当期运筹帷幄。
第一是信用减值的回转。上年同时计提信用减值损失3.17亿元,本年同时为净转回3408.64万元。公司讲明注解为收回了部分长账龄应收账款。这笔钱大概率来自疫情时候公卫形态留住的应收款,属于历史职责的开释,既不代表当期运筹帷幄才略,也难以复制。
第二是投资收益。前三季度投资收益8342万元,同比增长525.31%,主要来自9月迪谱会诊收购中“原持有股权在购买日公允价值重估造成的一次性收益”。这笔收益委果存在,但只在购买日阐明一次。
第三是基数。2025年前三季度归母净利润仅5670.48万元、扣非约3555万元,第四季度推行亏本约1265万元,因此2025年全年归母净利润反倒低于前三季度。如斯低的基数之下,任何边缘改善都会被放大成“暴增”。
新智派新质坐褥力会客厅聚会独创发起东说念主袁帅禁受《中原时报》记者采访时默示,“在ICL行业历久受医保结算节拍、服务价钱体系和区域阛阓竞争多重抑止的大配景下,迪安会诊近期报表端呈现的利润大幅增长,领先需要回到运筹帷幄本质层面作念逐层剥离,不成平直将短期账面利润的高弹性等同于企业也曾跨过运筹帷幄拐点。”
收入端确有成就,但幅度有限。前三季度会诊服务收入26.45亿元、微增0.87%,自有居品3.00亿元、增长5.70%,渠说念居品47.10亿元、下跌4.47%,渠说念仍是主要牵涉。从季度节拍看,据10月21日电话会,会诊服务Q1负增长约8%、Q2转正1.5%、Q3约9%,逐季抬升的趋势明确。
毛利率的改善更值多礼贴。前三季度空洞毛利率30.42%,同比耕作1.35个百分点,净利率8.52%,同比耕作6.11个百分点,背后是“以量补价、以结构换利润”的落地:三级病院收入占比耕作至53%,精确中心累计打破120家、关联业务额同比增长45%。
成就是确切,但“750%”这个数字,掺了减值冲回、一次性重估和低基数三块水分。
现款减少11.37亿元,并非无偿付出
打开财富欠债表,最刺目标一转是货币资金:9月30日9.71亿元,岁首21.08亿元,九个月少了11.37亿元,缩水53.94%,公司对此讲明注解为“清偿借款”。
这如实是主因。末端三季度末,公司短期借款从5.74亿元降到3.28亿元,历久借款从10.07亿元降到5.18亿元,一年内到期的非流动欠债从9.34亿元降到5.69亿元;同时获得借款收到的现款从12.41亿元骤降至5.40亿元。这是一次主动的缩表,财务用度随之降了159万元,利息用度从1.09亿元降到9036万元。代价是现款安全垫薄了一半,而流动欠债系数仍有36.45亿元。
第二笔开销是9月的收购。全资子公司迪安生物以现款1.49亿元,受让张郁和宁波谱瀛系数持有的迪谱会诊48.08%股权,加上原有20.62%,迪安系系数持股68.70%,实现控股并表。往复款分两期支付,第二期以完成工商变更登记为条目,末端三季度末尚未付清。其他草率款增长78.66%,公司讲明注解为“部分股权收购款项尚未支付”。因此这笔收购对现款的推行占用,并不等于全额对价。
这笔收购在报表上最平直的印迹是商誉,从3.86亿元增至5.98亿元,增幅55.01%。若是标的后续功绩不足预期,商誉减值风险将连续存在。
争议不在金额,在订价。收益法评估下,迪谱会诊全体估值3.12亿元,对比其归母净财富4323.74万元,升值率621.60%。而标的运筹帷幄尚未扭亏,2025年全年营收5143.76万元,净亏本1875.57万元;2026年一季度营收1626.88万元,不绝亏本207.30万元。
往复附带功绩对赌,容或方商定迪谱会诊2026至2028年累计净利润不低于4503万元,功绩安排前低后高,2026年仅容或不低于19万元,大部分达成压力积蓄在2027、2028年。更为关键的是,功绩赔偿机制只以卖方剩余7.92%股权为上限,莫得现款兜底,且惟有三年累计完成率低于90%才触发赔偿。
站在产业视角,这笔收购有明确诉求:迪谱会诊手捏国内首张通用型核酸质谱注册证,布局核酸质谱、纳米孔测序赛说念,属于专精特新企业,不错补皆迪安会诊上游自研短板,完善“开辟+试剂+覆按服务”闭环。政策逻辑成立,代价与抑止也已明确写入财报。
上述两项开销都未改换的是应收账款。末端三季度末61.24亿元,占总财富44.6%,比岁首还多1.85亿元。本年公司在这块下了力气,岁首起由董事长亲身挂帅作念长账龄管制,如实收回了部分款项。但完全领域险些没动——收追想的钱,又被新业务产生的应收款添了且归。
这便是迪安会诊现时最中枢的矛盾:利润在成就,现款在还债,而财富欠债表上最大的一块财富恒久莫得变小。一边是缩表腾出的现款,一边是连续占用的应收,中间的缓冲只剩下9.71亿元货币资金。
在运筹帷幄成就的叙事被放大的节点上,实控东说念主减持也曾落地。
减持主体为陈海斌偏激一致举止东说念主杭州迪控。这场减持的缱绻最早于7月13日败露,早于9月8日公布的迪谱会诊收购,减持原理为“推动个东说念主资金需求”,缱绻时候为8月4日至11月3日,上限为1833.30万股。末端10月21日,二者累计减持1502.65万股,占总股本2.40%,系数持股从28.01%降至25.61%。公司公告称,减持缱绻尚未实行罢了。
从标准看,本次减持早在7月13日就已败露缱绻,操作经过稳健监管法例。
阛阓怜惜的要点在时点。减持积蓄在三季报败露前后,而三季报恰是750%这个数字积蓄开释的时刻。叠加陈海斌仍有5080万股处于质押气象——末端9月30日,陈海斌及一致举止东说念主累计质押股份占总股本8.13%、占其所持股份29.02%——投资者对其资金安排的疑问当关联词生。
AI叙事
运筹帷幄成就以外,迪安会诊正在讲一个更大的故事。公司在三季报和投资者疏导中把我方定位为“医学会诊智能惩处决策引颈者”,走“服务+居品+数字”三位一体——从ICL龙头,往数据与AI平台上挪。
本年10月,公司与瑞金病院达成结合,聚会研发白血病会诊智能体。同赛说念的睿昂基因2026年半年报走漏,按现存居品与服务的住院价钱测算,国内白血病分子检测业务容量约47.09亿元;其中初发患者8.47亿元、确诊后追踪5年的患者30.82亿元、生涯期5年以上的存量患者7.80亿元——跳跃冒昧的容量来自确诊后的叠加追踪检测,这亦然这个赛说念区别于凡俗检测的地方。
迪安会诊的底牌是数据,其领有22PB多组学、多模态医疗数据、自研“启迪索微”和“灵眸”大模子,宫颈病理AI居品累计出具近1000万份通告等。2025年6月,公司初度发布AI三年政策接头,而况明确改日3年,集团全体AI业务的功绩孝顺每年实现100%的增长。
但叙事与现实之间仍有距离。步地批驳员、屿策智库文书长侯文杰受访默示,“结合行业近况,医疗AI现时关联收入体量有限,买卖化收费仍受政策抑止,短期内更偏向远期的价值期权,而不是可孝顺现款流的第二增长弧线。”
数据搭救这一判断,2026年上半年,公司AI关联业务功绩孝顺约4000万元,占当期47.73亿元营收的0.84%。白血病智能体仍处研发阶段,公司缱绻来岁才开动看成临床缓助决策医疗器械的报证作事;临床考据、居品滚动、收费模式,都还需要时刻。
收费是更硬的抑止。公司在10月的疏导中直言“当今国内医疗AI收费受政策强管控”,但也补充“咱们对买卖化变现的出路较为乐不雅”,并征引国度时刻表——2027年大领域推论临床缓助决策诈欺,2030年不才层全面落实。
不合正落在“给不给它单独订价”上。中金在10月21日的三季报点评中看护24.46元目标价和跑赢行业评级,全程未对AI业务单独估值,原理是其“业务内生利润未发生改换”。高盛则在8月的半年报点评中作念了分部估值,为AI业务单独进行两阶段DCF,折现率9.5%、永续增长率3%,最终给出19元目标价与中性评级。高盛还写说念,AI有后劲带来增量收入与结构性成本从简,“但咱们合计中期增长出路的很大部分已被pricein”。
关于关联问题,记者已向公司致函商讨九游体育app娱乐,末端发稿未获薪金。