当前位置:正文
九游体育app娱乐 中集安瑞科处分层露出-九游体育官网 九游娱乐(NineGameSports)官方网站
发布日期:2026-10-22 06:00 点击次数:96
 热门栏目
自选股
数据中心
行情中心
资金流向
模拟交游
客户端
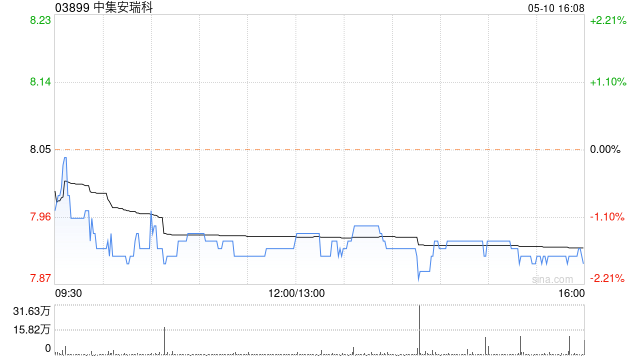
花旗发布研报称,将中集安瑞科(03899)2026及27年盈利预测别离上调1%及2%,以响应清洁动力收入预测获上调,绸缪价由9.5港元升至12.5港元,保管“买入”评级。
中集安瑞科处分层露出,受强盛液化自然气(LNG)加注船需求鼓吹,2025年离岸清洁动力新订单及未完成订单别离达100亿及220亿元东谈主民币(下同),展望2026年离岸清洁动力收入将加多至少10亿元,同期净利润率将改善1至2个百分点。
另外,处分层指2025年航天业务的收入及订单总共刚刚脱落1亿元,但预期2026年强硬盛增长,由低地球轨谈卫星和可重叠使用火箭需求,以及国度战术鼓吹。而化学业务订单在2025年第四季已同比正增长,自满在收入聚拢三年下降后,该业务行将出现拐点。
 海量资讯、精确解读,尽在新浪财经APP
包袱剪辑:史丽君 九游体育app娱乐