当前位置:正文
九游体育app官网主意价为5.73港元-九游体育官网 九游娱乐(NineGameSports)官方网站
 热门栏目
自选股
数据中心
行情中心
资金流向
模拟来去
客户端
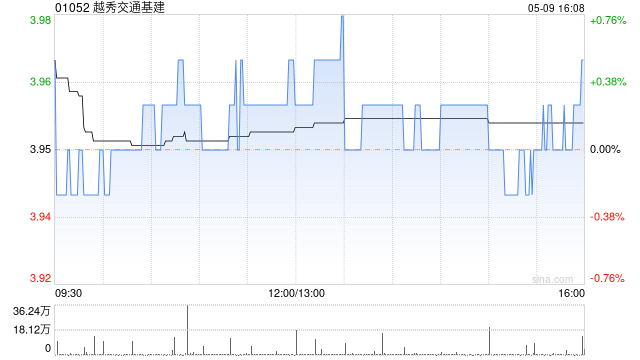
西南证券发布研报称,越秀交通基建(01052)1997年景为国内第一支在香港上市的公路红筹股。该行看好公司成为国内跨越的交通基建金钱贬责公司,初度障翳九游体育app官网,予以“买入”评级。主意价为5.73港元。
西南证券主要不雅点如下:
公司通过握续进行金钱优化,束缚作念强作念大收费公路主买卖务
收货于平临高速于2024年11月入表,2025年上半年,公司全体收入增长14.9%至20.99亿元;2)2025年12月31日公司发布公告,与越秀集团签订的秦滨高速形态85%股权转让契约已获股东非常大和会过;3)公司自2010年以来保管巩固及可握续的派息,每年股息总数约占股东应占盈利的50%到60%。
第一支在香港上市的公路红筹股,万亿国企越秀集团旗下四大中枢产业之一
算作国内公路上市公司中少有的非交投布景企业,过程多年的发展,公司控股、参股、代管的高速公路、桥梁、船埠形态共18个,总里程约1039.54公里。2025年上半年,公司全体收入增长14.9%至20.99亿元,归母净利润同比增长14.9%至3.61亿元。
收入增长放缓但资本握续高潮,进出缺口或通过策略迭代和业务多元化等花样破局
我国公路行业已参加熟谙期,已完成超七成《国度抽象立体交通网蓄意选录》中提议的里程主意。行业的全体收入虽在疫情后稳步规复,但新造公路资本攀升,明天或仍濒临进出缺口。从《收费公路贬责条例(改换草案)》等多份关联策略来看,新版收费公路贬责条例或在不久后出台,其中,冒失原有收费期限已成趋势。调和策略和市集需求,该行判断明天我国收费公路企业将积极参与改扩建、并购优质的熟谙路产和在原有主业的基础上推动业务多元化。
投资布局广,路产质料佳,募资渠说念指导
公司已变成私有的金钱布局,路产场地地区位上风昭彰,营运后果致密。近五年来,越秀集团代为孵化的公路金钱畛域近250亿元,2021年,公司得手搭建REITS平台,记号着公司“孵化平台、上市公司、公募REITs”三平台架构基本成型,依托三平台良性互动,公司不错利用多元融资器具,多渠说念筹集资金,完善“投、融、建、管、退”全链条的金溶化发展模式,裁汰上市公司的金钱欠债率,优化公司的金钱结构。
盈利瞻望与评级:该行采用PB对公司进行相对估值,通过对标公司的估值和业务布局,该行予以公司2026年0.7倍PB,对应主意价5.21元,按照2025年12月东说念主民币:港元的汇率约为1:1.1来计算,为5.73港元。
风险指示:行业策略风险、平行公路竞争风险、投资有接洽风险、当然灾害风险、并表存在扞拒气性以及进程不足预期风险等。
 海量资讯、精确解读,尽在新浪财经APP
包袱剪辑:史丽君 九游体育app官网